Piața europeană a cerealelor începe săptămâna cu grâul din nou peste 240 de euro pe tonă și cu porumbul în creștere. Evoluțiile bursiere reflectă oferta disponibilă, dar și incertitudinile privind recoltele, vremea, exporturile și regiunea Mării Negre. În același timp, comercianții urmăresc relațiile comerciale dintre Statele Unite și China. Direcția următoare va depinde de confirmarea datelor fundamentale prin recoltele efective.
Grâul recuperează, dar rămâne vulnerabil
Potrivit informațiilor publicate de Revista Ferma, grâul european a început săptămâna în creștere, după scăderea din perioada anterioară. Revenirea este asociată cu îmbunătățirea sentimentului de pe piața americană și cu așteptările privind relațiile comerciale dintre SUA și China.
Orice schimbare a fluxurilor agricole dintre cele două economii poate influența cererea și oferta globale. China este un cumpărător important pentru produsele agricole, iar eventualele acorduri pot redirecționa volume și pot modifica rapid așteptările investitorilor.
În Europa, prețul grâului este influențat și de evoluțiile din Marea Neagră. Negocierile privind relațiile dintre Rusia și Ucraina, precum și posibilitatea reluării unor fluxuri comerciale, pot genera volatilitate înaintea confirmării unor efecte logistice.
Calitatea recoltei franceze nu garantează prețuri mai mari
Datele citate indică o recoltă franceză de grâu cu parametri de calitate mai buni decât în anul anterior. Conținutul mediu de proteină a fost estimat la 11,8%, față de 11,3%, iar testele tehnologice au avut rezultate favorabile.
Aceste caracteristici pot susține competitivitatea Franței la export, mai ales pentru cumpărătorii interesați de utilizarea industrială a grâului. Totuși, calitatea nu înlătură concurența Rusiei, Ucrainei, Australiei, Canadei și Statelor Unite.
Porumbul intră sub presiunea ofertei
Porumbul concentrează cele mai multe semnale de tensiune. În Europa, disponibilitatea este considerată mai redusă, iar starea culturilor din anumite regiuni menține incertitudinea pentru lunile următoare.
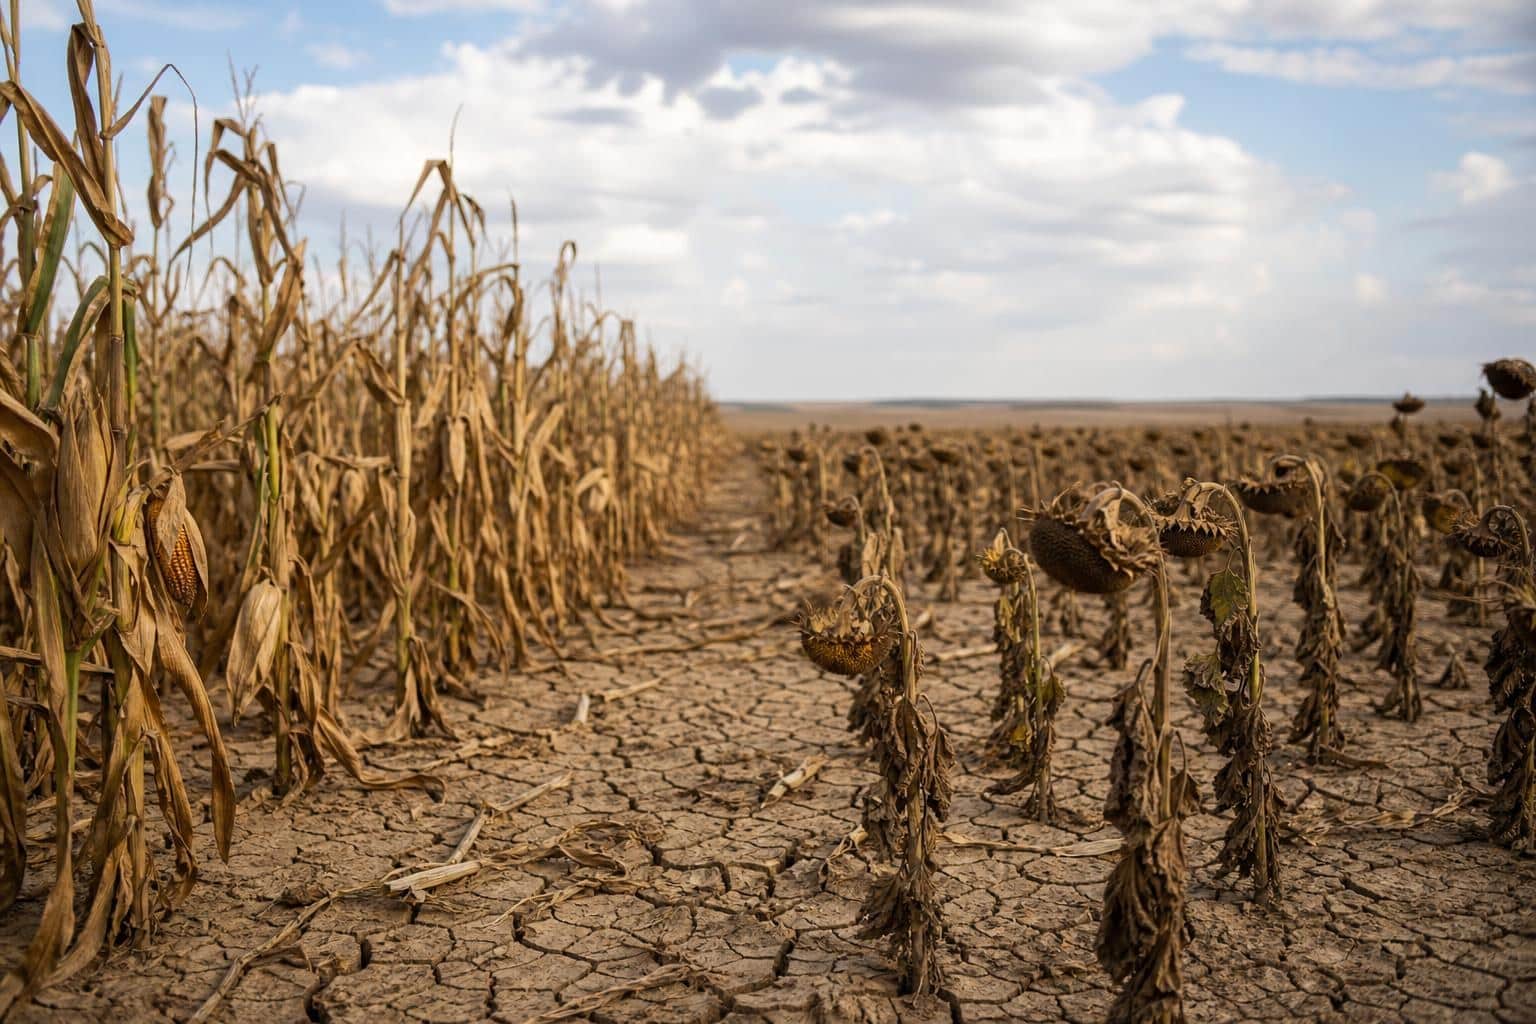
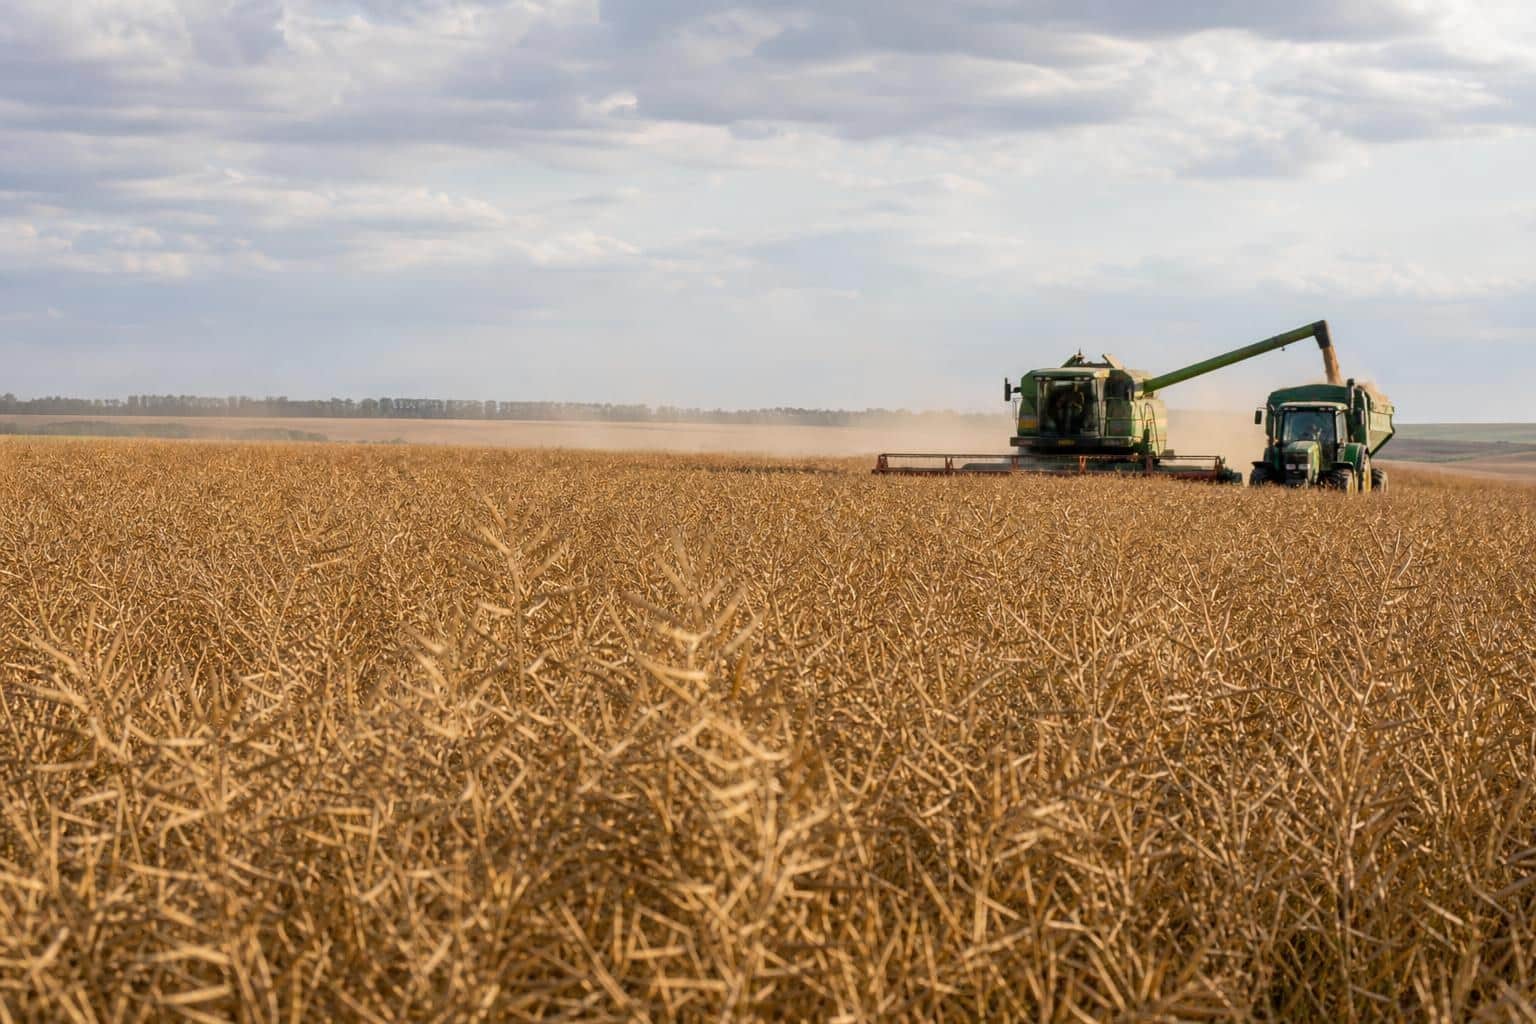
La jumătatea lunii septembrie, doar 23% dintre suprafețele de porumb din Franța erau evaluate ca bune sau foarte bune. Totodată, recoltarea avansa peste media ultimilor cinci ani. Rezultatele efective pot confirma sau infirma rapid estimările inițiale.
USDA a redus în septembrie estimările pentru producția mondială de cereale grosiere din sezonul 2026/27. Sursa indică un posibil deficit de aproape 30 de milioane de tone între producția și consumul de porumb, însă dimensiunea dezechilibrului depinde de recolte și de cerere.
SUA și Brazilia pot schimba balanța
Recolta americană de porumb, descrisă ca foarte mare, poate exercita temporar presiune asupra cotațiilor. Efectul ar putea fi limitat dacă bilanțul mondial rămâne tensionat pe ansamblul sezonului.
Brazilia rămâne un alt factor urmărit de comercianți. Consumul intern mai ridicat pentru producția de etanol ar putea reduce volumele destinate exportului. În plus, suprafețele însămânțate și vremea din noul sezon pot amplifica sau diminua îngrijorările privind oferta.
Pe piața oleaginoaselor, rapița a rezistat în pofida scăderii petrolului. Seceta din Franța și precipitațiile din anumite regiuni ale Canadei rămân riscuri pentru producție. Soia beneficiază de interesul Chinei pentru marfa americană, dar recoltarea și vremea din SUA pot provoca mișcări temporare.
Ce urmăresc fermierii și comercianții
Pentru producătorii români, cotația futures nu reprezintă automat prețul final de vânzare. Diferențialul local, calitatea, transportul, depozitarea și condițiile de livrare pot modifica oferta primită.
De aceea, contractele trebuie comparate pe aceeași bază de livrare și pentru parametri de calitate echivalenți. În următoarea perioadă, comercianții vor urmări recoltarea porumbului, exporturile din Marea Neagră, datele de producție din America și eventualele schimbări comerciale dintre SUA și China.
Astfel, următoarea etapă nu va fi decisă de o singură cotație, ci de felul în care datele confirmă estimările actuale. Recoltele, vremea, exporturile și geopolitica pot schimba rapid echilibrul, ceea ce menține prețurile vulnerabile la surprize în săptămânile următoare.
Sursă: Articolul are ca punct de plecare informațiile publicate de Revista Ferma.