Stadiul podului de la Ungheni a ajuns la 56%: finanțarea și termenul contractual
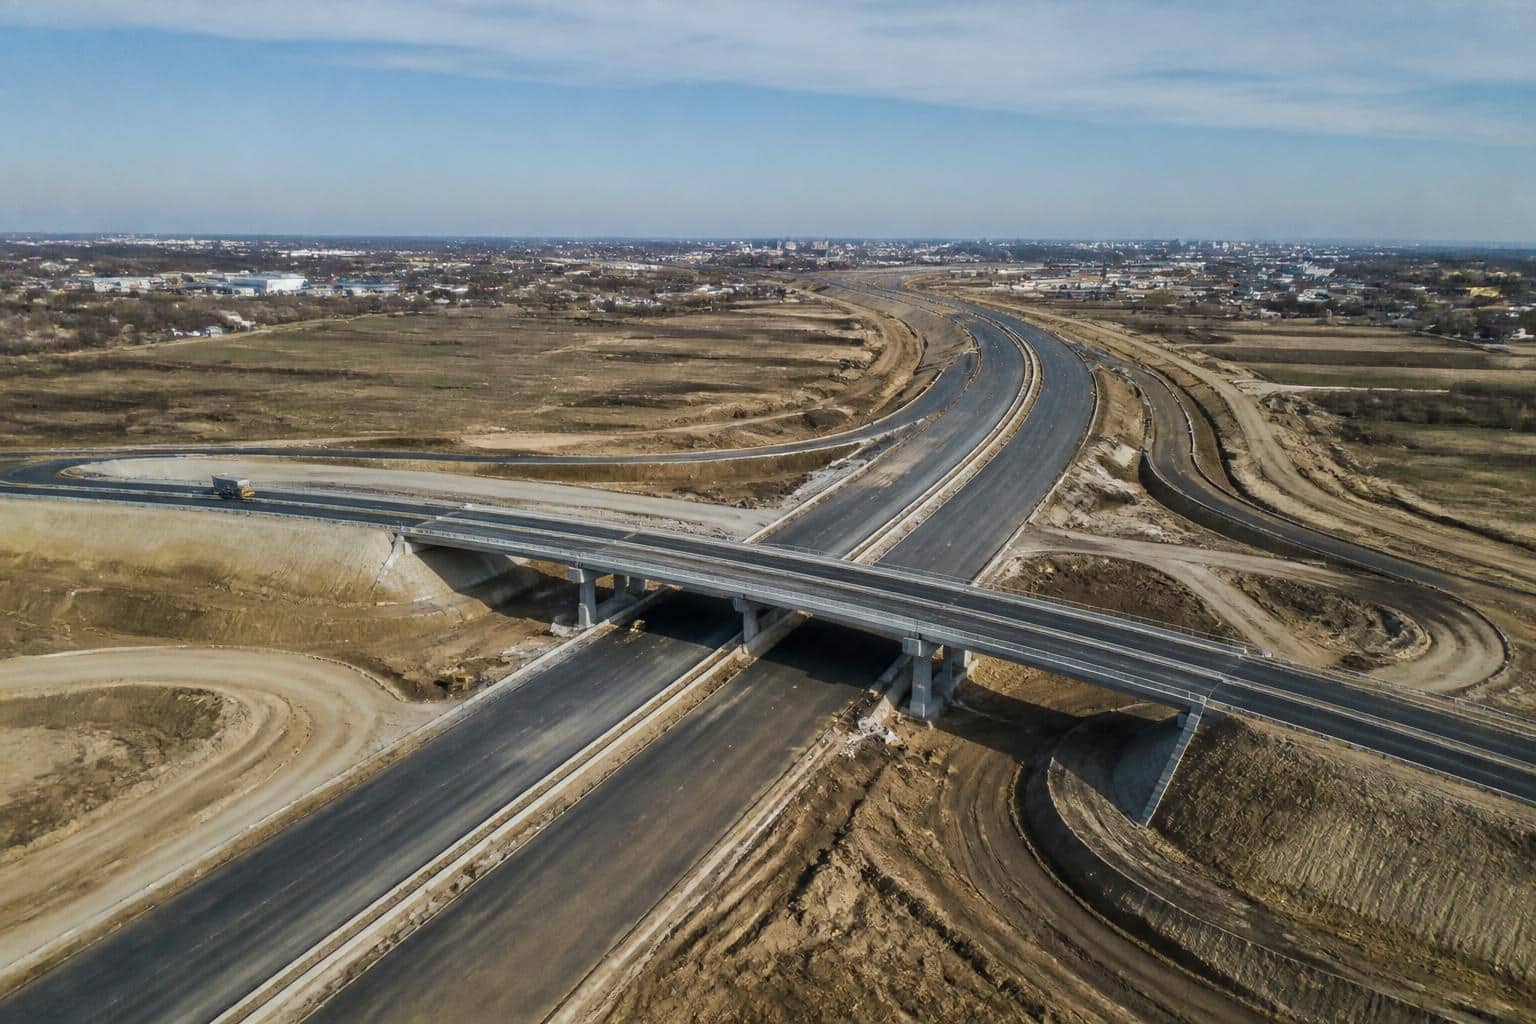
Lucrările la podul peste Prut de la Ungheni au ajuns la un stadiu fizic de 56%, potrivit CNAIR. Contractul are o valoare de aproximativ 151 milioane de lei, fără TVA,…
Deficitul mondial de zahăr se poate adânci în sezonul 2026/2027, pe măsură ce estimările privind producția principalelor regiuni exportatoare sunt revizuite în jos. Green Pool Commodities anticipează un dezechilibru de 6,28 milioane de tone între cerere și ofertă, cu trei milioane de tone peste prognoza anterioară. Brazilia, Uniunea Europeană și India sunt în centrul revizuirii, iar vremea și momentul recoltării complică evaluarea. Cotațiile au reacționat deja, însă impactul final depinde de recoltele efective și de evoluția consumului.
Estimarea realizată de firma australiană Green Pool Commodities măsoară diferența dintre producția globală și necesarul pieței în sezonul următor. Majorarea prognozei de deficit arată că oferta disponibilă ar putea fi mai mică decât se anticipa, nu neapărat că cererea a crescut brusc.
Într-o piață cu stocuri reduse, o recoltă slabă într-o zonă exportatoare poate avea efecte internaționale. Brazilia este cel mai mare exportator mondial, astfel că evoluția producției sale influențează disponibilitatea zahărului brut și formarea prețurilor. La sfârșitul lunii septembrie, producția cumulată de zahăr a Braziliei era cu 14% sub nivelul din aceeași perioadă a anului precedent.
Potrivit analizei citate de HotNews, care preia informații Reuters prin Agerpres, precipitațiile excesive asociate fenomenului El Niño au întârziat și au afectat operațiunile agricole din regiunea centru-sud.
Uniunea Europeană contribuie, la rândul său, la revizuirea negativă a perspectivei. Green Pool Commodities și-a redus cu 228.000 de tone estimarea pentru producția europeană, până la 12,44 milioane de tone.
Cauza indicată este vremea caldă și uscată din timpul verii. Analiștii avertizează că estimarea pentru UE ar putea fi redusă din nou, ceea ce ar amplifica presiunea asupra pieței mondiale a zahărului.
În India, problema este legată atât de stocurile locale scăzute, cât și de calendarul procesării. Decizia de a începe mai devreme prelucrarea noii recolte poate asigura materie primă într-un moment sensibil, dar trestia nu ar fi ajuns încă la maturitatea optimă.
Green Pool estimează, în consecință, o reducere a producției indiene cu 300.000 până la 400.000 de tone. Revizuirea arată cât de mult pot conta deciziile agricole pentru echilibrul dintre ofertă și cerere.
Semnalul transmis de piețe a fost vizibil înainte ca toate datele privind recoltele să fie confirmate. Săptămâna trecută, zahărul brut a urcat la 21,29 cenți pe livră, cel mai ridicat nivel din ultimele 19 luni.
O cotație mai mare nu înseamnă automat că întregul deficit se va transfera imediat în prețurile plătite de consumatori. Transmiterea depinde de contracte, stocuri, costurile de transport, cursuri valutare și politica fiecărei piețe.
Prognoza pentru sezonul 2026/2027 are, de asemenea, limite. El Niño poate evolua diferit de așteptări, iar deciziile fermierilor privind recoltarea și procesarea pot modifica randamentele. Oferta finală va fi cunoscută doar după încheierea campaniilor agricole, în timp ce cererea poate ajusta amploarea dezechilibrului.
Pentru sezonul 2026/2027, deficitul mondial de zahăr rămâne o estimare dependentă de vreme, randamente și decizii agricole care se pot schimba rapid. Totuși, revizuirea Green Pool Commodities indică un risc clar pentru ofertă, iar cotațiile arată că piețele au început deja să includă această posibilă restrângere. Confirmarea dezechilibrului va veni abia după încheierea recoltărilor și clarificarea cererii efective.
Sursă: Articolul are ca punct de plecare informațiile publicate de HotNews.ro.